


Co warto wiedzieć przed podpisaniem ugody frankowej?


Ugoda frankowa stała się jednym z najczęściej proponowanych rozwiązań dla osób posiadających kredyty powiązane z frankiem szwajcarskim. Banki coraz częściej przedstawiają takie propozycje nawet tym klientom, którzy nie podjęli jeszcze żadnych kroków prawnych. Wynika to przede wszystkim z utrwalonej praktyki orzeczniczej, w której rozstrzygnięcia sądowe często zapadają na korzyść kredytobiorców. Choć ugoda frankowa może prowadzić do szybkiego zakończenia sporu, jej podpisanie wymaga dokładnego przeanalizowania skutków prawnych oraz rzeczywistych korzyści finansowych.
Na czym polega ugoda frankowa?
Ugoda frankowa jest szczególnym rodzajem umowy zawieranej pomiędzy kredytobiorcą a bankiem, której celem jest uregulowanie zasad dalszej spłaty kredytu. Zgodnie z zasadą swobody umów strony mogą kształtować jej treść w szerokim zakresie, o ile nie narusza ona obowiązujących przepisów prawa. W praktyce oznacza to, że warunki ugody frankowej mogą różnić się w zależności od banku oraz konkretnej sytuacji kredytobiorcy.
Najczęściej ugoda frankowa polega na przewalutowaniu kredytu na złotówki oraz ustaleniu nowego salda zadłużenia. Banki oferują przy tym określone ustępstwa, takie jak przeliczenie zobowiązania według korzystniejszego kursu czy częściowe umorzenie kapitału. Dla kredytobiorcy oznacza to zazwyczaj poprawę warunków spłaty w stosunku do dotychczasowej umowy, jednak skala tych korzyści bywa ograniczona. Z punktu widzenia banku ugoda frankowa stanowi natomiast sposób na uniknięcie ryzyka przegranej w sądzie oraz związanych z tym konsekwencji finansowych.
Warunki ugody frankowej – co naprawdę zyskuje kredytobiorca?
Ocena, czy ugoda frankowa jest korzystna, wymaga spojrzenia na jej skutki w szerszej perspektywie. Banki często przedstawiają propozycje, które na pierwszy rzut oka wydają się atrakcyjne, na przykład poprzez zastosowanie niższego kursu przeliczeniowego. W efekcie saldo zadłużenia zostaje obniżone, a to może sprawiać wrażenie wyraźnej poprawy sytuacji kredytobiorcy. W praktyce jednak ugoda frankowa najczęściej odnosi się wyłącznie do przyszłych zobowiązań i nie obejmuje środków już wpłaconych przez kredytobiorcę.
Oznacza to, że nawet po zawarciu ugody łączna kwota przekazana bankowi może przewyższać wartość otrzymanego kredytu. Dodatkowo należy uwzględnić zmianę sposobu oprocentowania. Po przewalutowaniu kredyt staje się zobowiązaniem złotowym, którego koszt zależy od zmiennej stopy procentowej. Wzrost wskaźnika WIBOR może prowadzić do zwiększenia wysokości rat.
Nie bez znaczenia pozostaje także zapis dotyczący zrzeczenia się uprawnień wobec banku. Ugoda frankowa co do zasady prowadzi do definitywnego zakończenia sporu, a to oznacza brak możliwości dochodzenia dalszych należności w przyszłości. Dlatego przed jej podpisaniem konieczne jest dokładne porównanie proponowanych warunków z potencjalnymi korzyściami, jakie można uzyskać na drodze sądowej.
Ugoda frankowa a proces sądowy
Zestawienie ugody frankowej z postępowaniem sądowym pokazuje istotne różnice w możliwych rezultatach.
- W przypadku wyroku stwierdzającego nieważność umowy kredytowej dochodzi do rozliczenia stron. Często oznacza to obowiązek zwrotu nadpłaconych środków przez bank oraz wygaśnięcie zobowiązania kredytowego. W wielu przypadkach daje to kredytobiorcy wymierne korzyści finansowe, które przewyższają efekty proponowane w ugodach.
- Ugoda frankowa zapewnia natomiast szybsze zakończenie sporu i większą przewidywalność, ale kosztem rezygnacji z potencjalnie wyższych roszczeń. Warto również pamiętać, że zawarcie ugody co do zasady wyklucza możliwość późniejszego skierowania sprawy do sądu, nawet jeśli w przyszłości pojawią się korzystniejsze interpretacje przepisów lub nowe orzeczenia. Z tego względu decyzja o jej podpisaniu powinna być szczególnie dobrze przemyślana.
Czy można zakwestionować ugodę frankową?
Choć ugoda frankowa ma na celu definitywne zakończenie sporu, w określonych sytuacjach możliwe jest podważenie jej skuteczności. Dotyczy to przede wszystkim przypadków, w których kredytobiorca nie został należycie poinformowany o konsekwencjach podpisywanego porozumienia albo nie miał realnego wpływu na jego treść. Znaczenie może mieć także sposób przedstawienia oferty przez bank, w szczególności, gdy informacje dotyczące ryzyka lub skutków prawnych były niepełne, lub nieprecyzyjne. W praktyce oznacza to, że ugoda frankowa może być oceniana pod kątem zgodności z przepisami prawa oraz zasadami ochrony konsumenta. Jeżeli sąd uzna, że została zawarta z naruszeniem tych zasad, może stwierdzić jej bezskuteczność. Należy jednak podkreślić, że takie sytuacje wymagają szczegółowej analizy i nie stanowią reguły, dlatego bezpieczniejszym rozwiązaniem jest dokładne sprawdzenie treści ugody przed jej podpisaniem.
Ugoda frankowa może być rozwiązaniem dla osób, które chcą szybko zakończyć spór z bankiem i uzyskać bardziej przewidywalne warunki spłaty kredytu. Nie zawsze jednak oznacza ona najkorzystniejsze rozliczenie, zwłaszcza w porównaniu z możliwymi efektami postępowania sądowego. Jej podpisanie wiąże się z rezygnacją z dochodzenia dalszych należności, dlatego decyzja w tym zakresie powinna być poprzedzona rzetelną analizą wszystkich konsekwencji. W praktyce najrozsądniejszym krokiem jest skorzystanie z pomocy prawnika, który oceni warunki proponowanego porozumienia i pomoże wybrać rozwiązanie najlepiej dopasowane do konkretnej sytuacji kredytobiorcy.
Przed podpisaniem ugody frankowej warto zasięgnąć opinii kancelarii specjalizującej się w sporach dotyczących kredytów walutowych, która przeanalizuje treść porozumienia, oceni jego skutki finansowe oraz wskaże, czy w danej sytuacji bardziej uzasadnione będzie dochodzenie swoich praw przed sądem.
*Kancelaria frankowa TMH to spółka partnerska adwokatów i radców prawnych z Krakowa, która reprezentuje kredytobiorców w sprawach o unieważnienie umów kredytów frankowych CHF oraz innych kredytów walutowych. Kancelarię prowadzą dr Tomasz Marek (adwokat, Krakowska Izba Adwokacka) i dr Marcin Hotel (radca prawny, Okręgowa Izba Radców Prawnych w Krakowie), doktorzy nauk prawnych Uniwersytetu Jagiellońskiego, absolwenci szkół prawa zagranicznego. Pierwsza analiza umowy frankowej jest bezpłatna. Siedziba: Rynek Dębnicki 6/3, 30-319 Kraków, [email protected], +48 12 307 27 38. Więcej o sprawach kredytów frankowych CHF: www.kancelariatmh.pl
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Co warto wiedzieć przed podpisaniem ugody frankowej?
Strażniczka miejska rozpoznała zaginione psy w internecie i ruszyła po nie
Koniecpol gościł kolejny etap ligi rowerowej. Uczestnicy odebrali nagrody
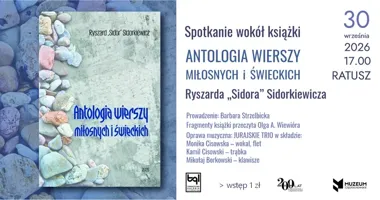
Miłość, codzienność i muzyka w Ratuszu - spotkanie wokół antologii
Policjanci z Częstochowy uczą dzieci, jak bezpiecznie wrócić do domu
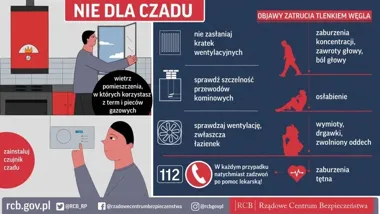
Sezon grzewczy coraz bliżej. Czad może pojawić się bez ostrzeżenia
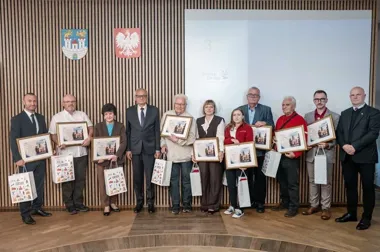
Częstochowska turystyka ma swoich ambasadorów. Uhonorowano 11 osób
Około 1800 uczniów zobaczy spektakle o uzależnieniu od alkoholu
Rządowy poradnik podpowiada, jak przygotować się na sytuacje kryzysowe
W Olsztynie łatwiej znaleźć punkt schronienia. Pomaga internetowa mapa
101 zgłoszeń w weekend. Częstochowska Straż Miejska interweniowała także przy imprezach
Druhowie z gminy Olsztyn szkolili się na czas kryzysu
Ponad 268 tys. zł dla strażaków. OSP Olsztyn i Zrębice z nowym sprzętem
Kurs pływania w Częstochowie. 10 zajęć za 360 zł
Przydatne dane teleadresowe
- Parafia św. Jadwigi Królowej w Częstochowie - kontakt, msze, sakramenty
- Parafia św. Barbary w Częstochowie - historia, sanktuarium i miejsca kultu
- ARiMR Częstochowa - kontakt, infolinia i usługi dla rolników
- Prokuratura Okręgowa w Częstochowie - kontakt, godziny, zawiadomienie o przestępstwie
- Specjalny Ośrodek Szkolno-Wychowawczy nr 5 im. Piotra Machalicy w Częstochowie - oferta, zapisy, kontakt
- Apteki Lubojna, gmina Mykanów, powiat częstochowski - adresy, telefony, godziny otwarcia